
相続不動産の有償引取とは?手続きの流れをわかりやすく解説
相続で引き継いだものの、自分では使わない相続不動産の扱いに悩んでいませんか。
遠方にあって管理が難しい建物や、老朽化が進み維持費ばかりかかる土地などを、そのまま放置しておくと、固定資産税の負担や管理責任、相続登記の義務化への対応など、あとから大きな問題につながるおそれがあります。
そこで選択肢の1つとなるのが、相続不動産の有償引取サービスです。
通常の売却とは異なる手続きや流れで、使わない不動産をまとめて整理しやすい方法として注目されています。
本記事では、有償引取の仕組みから利用前の確認ポイント、具体的な手続きの流れまでを分かりやすく解説し、相続不動産を賢く手放すための考え方をお伝えします。
相続不動産の有償引取とは?仕組みと特徴
相続不動産の有償引取とは、不動産の所有者が事業者に対して金銭を支払い、その不動産の所有権を引き取ってもらう取引形態を指します。
国土交通省は、通常の売買と異なり、不動産の所有者が対価を受け取るのではなく負担金を支払う点を特徴として整理しています。
老朽化や立地条件などの事情から一般的な売却が難しい不動産でも、一定の条件を満たせば引取の対象となる場合があります。
そのため、相続後に利用予定のない不動産を手放したい方にとって、選択肢の一つとなり得る仕組みです。
相続で取得したものの、生活拠点から遠く離れていて管理に通うことが難しい不動産は、有償引取の検討候補になりやすいです。
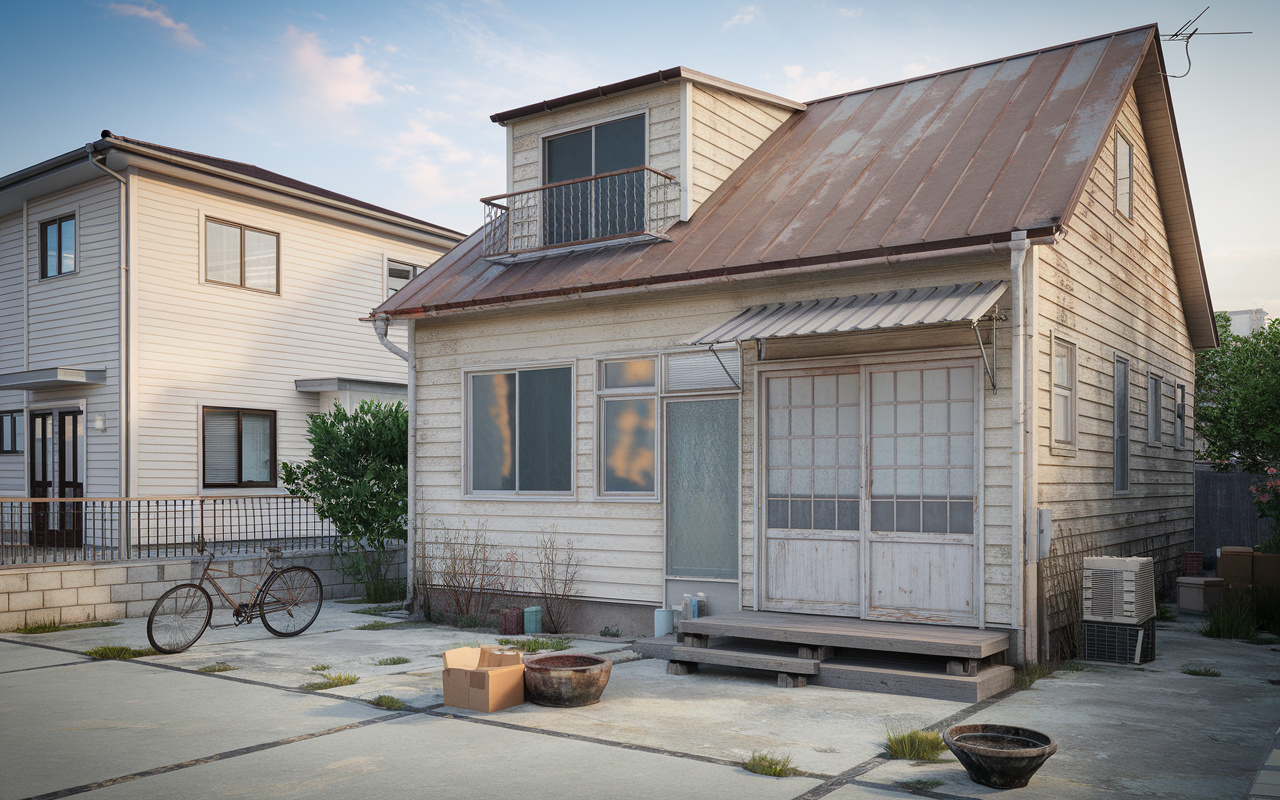
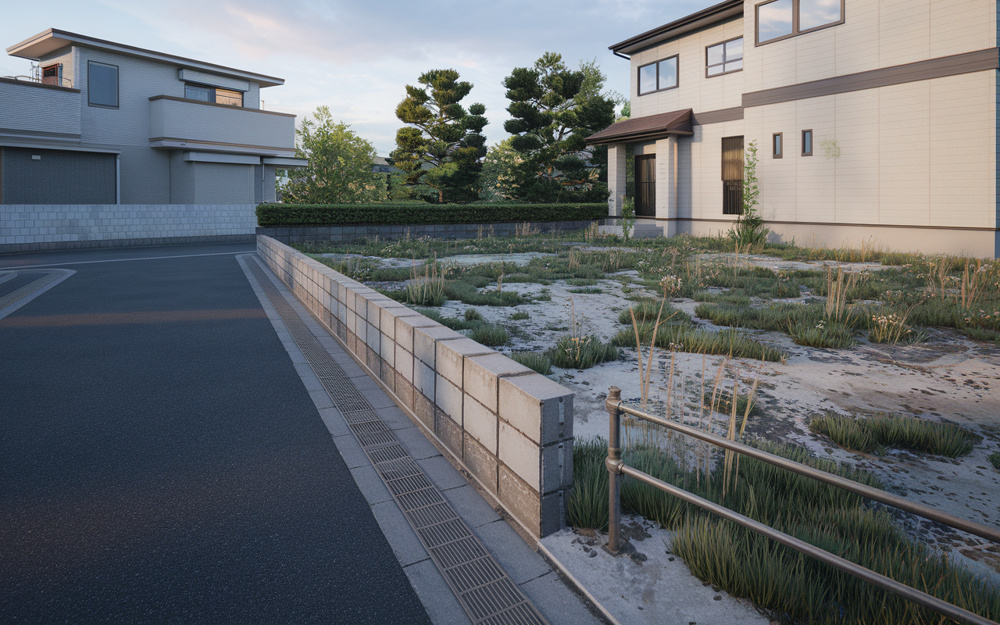
空き家となり屋根や外壁が傷んだ建物や、草木が生い茂った土地などは、維持管理の手間と費用が年々増える傾向があります。
賃貸や通常売却が見込みにくい場合、所有を続けるほど負担が重くなるため、金銭を支払ってでも確実に手放したいと考える方も少なくありません。
このような事情が重なると、有償引取という手段の現実味が高まります。
相続不動産をそのまま放置すると、毎年の固定資産税などの負担は原則として継続し、相続人は共有で納税義務を負う可能性があります。
また、建物の老朽化や庭木の越境などにより、倒壊や災害時の被害拡大といった近隣への危険が生じれば、所有者としての管理責任を問われるおそれがあります。
さらに、相続登記は令和6年4月1日から義務化されており、不動産を相続で取得したことを知った日から3年以内に申請しない場合、過料の対象となる可能性があります。
このような税金や管理、登記義務の負担を総合的に踏まえれば、有償引取を早期に検討することには一定のメリットがあるといえます。
| 項目 | 通常売却 | 有償引取 |
|---|---|---|
| 資金の流れ | 買主から売主へ代金受領 | 所有者から事業者へ負担金支払 |
| 対象となりやすい不動産 | 需要が見込める住宅用地等 | 老朽化や管理困難な不動産 |
| 主な利用目的 | 資金化や住み替え資金確保 | 管理負担や将来リスクの解消 |
相続不動産を有償引取してもらう前の確認ポイント
相続不動産を有償引取してもらうためには、まず相続人が誰か、その人数や続柄、各人の持分を明確にしておくことが重要です。
加えて、被相続人が遺言を残しているか、遺産分割協議を済ませているかによって、その後の手続の進め方が変わります。
法務局が公表している相続登記手続の流れでも、戸籍一式の収集と法定相続人の確定が最初の段階として示されており、権利関係の整理が出発点といえます。
まずは戸籍や住民票、固定資産税の納税通知書などを手元に集め、相続人同士で全体像を共有しておくと、その後の有償引取の相談がスムーズになります。
次に、相続不動産の名義を正式に整理する相続登記の準備状況を確認することが大切です。
令和6年4月からは、不動産を取得した相続人に相続登記の申請義務が課されており、取得を知った日から3年以内の申請が必要とされています。
また、法務局が案内する法定相続情報証明制度を利用すれば、戸籍一式を提出して一覧図を作成しておくことで、その後の手続に同じ戸籍を何度も提出する手間を省くことができます。
有償引取を検討する際も、相続登記や法定相続情報一覧図が整っていると、権利関係を証明しやすくなり、手続全体の時間短縮につながります。
さらに、有償引取の条件に影響する不動産の基本情報を事前に確認しておくことも欠かせません。
固定資産税評価額は、市区町村から送付される固定資産税・都市計画税の納税通知書や課税明細書で確認でき、相続土地国庫帰属制度の負担金算定などでも基礎情報として用いられています。
加えて、登記事項証明書や公図で地番や地目、地積を確認し、さらに現地の管理状況や隣地との境界、道路との接道状況を把握しておくことで、引取の可否や条件を検討しやすくなります。
こうした情報を整理したうえで相談すれば、相続土地国庫帰属制度など他の選択肢との比較もしやすくなり、自身に合った形で相続不動産を手放す判断がしやすくなります。
| 確認項目 | 主な確認資料 | 確認する目的 |
|---|---|---|
| 相続人の範囲・持分 | 戸籍一式・遺産分割協議書 | 権利関係の明確化 |
| 名義・登記状況 | 登記事項証明書・一覧図 | 登記手続の前提確認 |
| 評価額・境界・接道 | 課税明細書・公図等 | 引取条件への影響把握 |
相続不動産の有償引取手続きの流れをステップ解説
相続不動産の有償引取を検討する場合は、まず相続人からの相談やヒアリングを受け、所有者や相続関係、物件の概要などの情報を整理することが出発点になります。
そのうえで、現地を確認して老朽化の程度や管理状況、境界や接道などの条件を把握し、引取後の管理や利活用の可能性を踏まえた検討が行われます。
こうした調査結果に基づき、有償引取に必要となる費用や前提条件を整理したうえで、見積りが提示されるのが一般的な流れです。
相談の段階で、相続登記の有無や固定資産税の納税状況など、基本的な情報を準備しておくと、その後の手続きが格段に進めやすくなります。
見積りの内容に納得できた場合には、有償引取の条件が正式に提示され、契約締結に向けた具体的な調整に進みます。
契約書では、所有者が支払う引取対価の金額や支払時期、測量費や解体費など追加費用の扱い、固定資産税など公租公課の負担区分を丁寧に確認することが大切です。
併せて、引渡時期や引渡しの方法、残置物の処分方法、契約解除となる条件なども明確にしておくことで、手続き後のトラブルを避けやすくなります。
不明点がある場合には、その場で質問し、書面上の表現を一つずつ確認しながら、相続人全員が合意できる内容に整えることが重要です。
契約締結後は、引取先への所有権移転登記を行うため、相続登記が済んでいない場合には、まず相続登記を完了させる必要があります。
法務局が公表している相続登記の手続案内では、遺産分割協議や戸籍関係書類の収集、申請書の作成といった基本的な流れが示されており、これに沿って準備を進めることになります。
さらに、土地の性質によっては、相続土地国庫帰属制度の利用可能性を検討する場面もあり、その場合には別途、国庫帰属の承認申請や負担金の納付といった手続きが生じます。
名義変更後は、翌年度以降の固定資産税などの納税義務者も変更されるため、自治体への申告や通知の取り扱いについても併せて確認しておくと、手続全体の見通しを持ちやすくなります。
| 手続き段階 | 主な内容 | 確認すべき点 |
|---|---|---|
| 相談・見積り | 相続関係整理と現地確認 | 登記状況と税の納付状況 |
| 条件提示・契約 | 引取対価と費用条件の合意 | 費用負担範囲と引渡時期 |
| 名義変更・各種届出 | 相続登記と所有権移転登記 | 固定資産税の今後の負担者 |
相続で使わない不動産を賢く手放すための注意点
相続不動産の有償引取を利用する際は、どのような不動産が条件付きになりやすいかを把握しておくことが重要です。
老朽化が進んでいる建物や、管理が難しい山林などは、引取りのために解体費用や測量費用などの追加費用が必要になる場合があります。
また、現地確認や条件の審査に時間を要することも多く、申込みから引渡しまでの期間が数か月に及ぶこともあります。
そのため、相続が発生してから時間に余裕を持って相談し、条件や費用、手続き期間の目安を事前に確認しておくことが大切です。
相続で取得した不動産を手放す際には、相続税や譲渡所得税、固定資産税との関係もあらかじめ整理しておく必要があります。
相続税は、被相続人の死亡時点の財産価額を基準に算出される一方、譲渡所得税は、引取対価や取得費、諸費用などを考慮して計算されます。
固定資産税については、賦課期日である毎年1月1日時点の所有者に課税されるため、その日までに名義変更や引渡しが完了していない場合は、相続人側で納税義務を負うことになります。
なお、相続登記は令和6年4月1日から義務化されており、相続で不動産を取得したことを知った日から3年以内に申請する必要があるため、手放す前提であっても登記手続を怠らないことが重要です。
相続で使わない不動産を有償引取してもらうかどうかは、費用や期間、管理の負担を総合的に比較して判断することが欠かせません。
たとえば、今後10年間程度の固定資産税や管理費用の総額と、有償引取で支払う金額を比較し、どちらが負担軽減につながるかを検討することが有効です。
あわせて、相続土地国庫帰属制度など、国に土地を引き渡す制度が利用できるかどうかも確認し、それぞれの要件や負担金の有無を整理しておくと判断しやすくなります。
これらの点を早めに洗い出し、必要に応じて専門家に相談することで、無理のない形で相続不動産を手放す道筋を描きやすくなります。
| 確認項目 | 主な内容 | 注意したい点 |
|---|---|---|
| 不動産の状態 | 老朽化や境界状況 | 解体費用や測量費用の可能性 |
| 税金・費用 | 相続税・譲渡所得税・固定資産税 | 課税時期と納税義務者の確認 |
| 手続きの期間 | 相続登記・有償引取の審査 | 完了まで数か月以上の想定 |
| 他制度の利用可否 | 相続土地国庫帰属制度など | 利用要件と負担金の有無 |
まとめ
相続で使わない不動産は、放置すると固定資産税や管理責任などの負担が続きます。
有償引取を利用すれば、売却が難しい物件でも、費用や手続きの流れを確認しながらスムーズに手放すことが可能です。
当社では、権利関係の整理から必要書類の確認、引取条件のご説明まで丁寧にサポートします。
「うちのケースでも有償引取が使えるのか知りたい」という段階でも構いません。
まずはお気軽にご相談ください。