
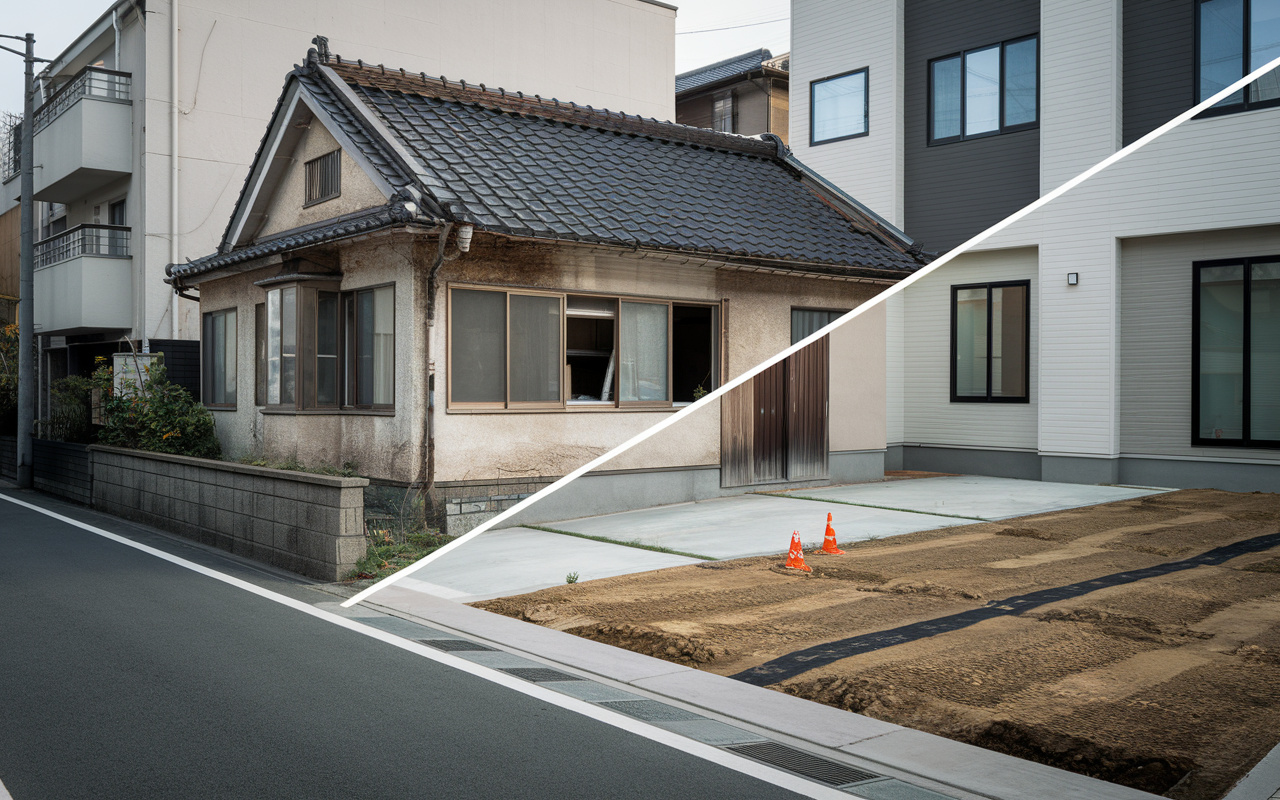
空き家を解体すると固定資産税は6倍?岩手で損しない判断の順番
空き家の固定資産税を毎年払い続けているものの、このまま「現状維持」でよいのか。
それとも「解体して更地にする」「売却して手放す」べきなのか。
こうしたお悩みを抱えている方は少なくありません。
さらに、空家等対策特別措置法による「特定空き家」の指定や、住宅用地特例の解除など、判断を誤ると固定資産税が一気に増える可能性もあります。
本記事では、固定資産税と空き家特例の基本から、解体・更地化・売却の比較、残置物撤去費用の考え方まで、順を追って整理します。
「どのタイミングで、どの方法を選ぶと、将来の負担を抑えられるのか」。
この視点で、最適な空き家対策のステップをわかりやすく解説していきます。
固定資産税と空き家特例の基本整理
まずは、固定資産税における「住宅用地特例」の仕組みを押さえておくことが大切です。
住宅が建っている土地は、一定の要件を満たすと住宅用地として評価額が大きく軽減され、小規模住宅用地であれば課税標準が評価額の約1/6にまで抑えられます。
一方で、建物を解体して更地にすると原則として住宅用地特例の対象外となり、土地は非住宅用地として評価されるため、固定資産税や都市計画税の負担が数倍に増えることがあります。
そのため、更地化による固定資産税負担の増加と、老朽建物を残すリスクの両面を冷静に比較することが重要になります。
次に、空家等対策特別措置法と「特定空き家」の関係を整理しておきます。
管理不十分で倒壊や衛生面の危険があるなど、周辺の生活環境に深刻な悪影響を及ぼすおそれがある空き家は、市区町村から指導・勧告を経て「特定空き家」に指定されることがあります。
特定空き家として勧告を受けると、その土地については住宅用地特例が解除され、翌年度分から固定資産税が約4倍、都市計画税が約2倍になるなど、大幅な税負担増となる仕組みが国土交通省の資料等で示されています。
放置すれば解体命令や行政代執行に至る可能性もあるため、日常的な管理と早めの対策が欠かせません。
さらに、老朽化した空き家を除却した場合の固定資産税の特例についても確認しておきましょう。
国土交通省の調査では、老朽空き家の除却を促すため、一定の条件を満たした除却後の土地に対して固定資産税の減免や非課税措置などを設けている自治体が多数あるとされています。
具体的には、除却した年度やその翌年度の固定資産税を全額または一部軽減する制度が多く、調査対象自治体のうち約8割が減免、約2割が補助金交付など何らかの支援策を実施していると報告されています。
ただし、対象となる空き家の要件や申請期限、必要書類は自治体ごとに異なるため、解体を検討する際には事前に最新の制度内容を確認することが重要です。
| 項目 | 概要 | 固定資産税への影響 |
|---|---|---|
| 住宅用地特例 | 住宅が建つ土地の評価軽減 | 課税標準を最大1/6 |
| 特定空き家指定 | 管理不全空き家への勧告 | 住宅用地特例の解除 |
| 老朽空き家除却特例 | 除却後一定期間の減免 | 固定資産税負担を一時軽減 |
解体・更地化・現状維持で固定資産税を比較
まず、空き家を現状維持した場合の固定資産税について整理します。
住宅として利用可能な建物が建っている土地には、一般的に「住宅用地特例」が適用され、土地の固定資産税の課税標準額が最大で約1/6まで軽減されます。
その一方で、建物自体にも固定資産税がかかるほか、長期にわたり放置すると老朽化が進み、将来的に「特定空家等」や「管理不全空家等」と判断されるおそれがあります。
雑草の除去や簡易な補修、巡回点検などの管理コストも継続的に発生するため、税負担と管理費用を合わせて長期的に検討することが大切です。
次に、空き家を解体して更地にした場合の固定資産税について見ていきます。
建物を取り壊すと、その土地は住宅用地としての要件を満たさなくなるため、多くの場合「住宅用地特例」の対象外となります。
その結果、土地の固定資産税の課税標準額が本来水準に戻り、従前と比べて最大で約6倍、都市計画税も最大で約3倍程度まで負担が増加する可能性があります。
一方で、建物に対する固定資産税や維持管理費は不要となり、土地活用や売却の選択肢が広がることから、解体費用と増加する税負担、活用可能性を総合的に比較検討することが重要です。
最後に、空き家を売却する場合に考えるべき税負担について説明します。
売却時には、所有期間に応じて税率が異なる譲渡所得税が課され、所有期間が5年以下の短期譲渡所得と、5年超の長期譲渡所得では税率水準が大きく異なります。
また、相続した空き家を一定の要件のもとで売却した場合、譲渡所得から最大3,000万円を控除できる「空き家に係る譲渡所得の特別控除の特例」が利用できる可能性があります。
さらに、売却年の固定資産税・都市計画税は引渡日を基準として日割精算するのが一般的であり、これらの点を踏まえて、解体してから売るのか、現況のまま売るのかを検討することが大切です。
| 選択肢 | 固定資産税の傾向 | 主な留意点 |
|---|---|---|
| 現状維持 | 住宅用地特例で軽減 | 管理費負担と劣化リスク |
| 解体・更地化 | 特例解除で税額増加 | 解体費用と活用計画 |
| 売却 | 引渡日まで日割負担 | 譲渡所得税と特例確認 |
ご自身の不動産で試算してみませんか
ここまでは一般的な傾向をご説明しましたが、実際の負担額は建物の評価額や土地の面積、地域によって大きく変わります。「うちの場合はどうなるのか」が分からないままでは、判断のしようがありません。
固定資産税額、解体費用の概算、不用品整理費用などを入力いただくと、今後の負担がどのくらいになるかを無料で試算できます。入力は5項目のみで、その場で結果が表示されます。
空き家解体と残置物撤去費用を抑える考え方
空き家を解体する際には、本体工事費だけでなく、足場や仮囲い、重機回送費、産業廃棄物の処分費など多くの費用項目が発生します。
さらに、室内に残った家具や家電、生活用品などの残置物撤去費用も別途かかり、家財の量によっては数十万円規模になることもあります。
また、アスベスト含有建材の有無や、地中障害物の発見、近隣対策の追加が必要になった場合には、見積もり後に追加費用が発生する可能性があります。
事前に費用構成を把握しておくことで、解体後の資金計画や固定資産税対策の検討を進めやすくなります。
次に、解体工事や残置物撤去の前には、必ず現地確認を行い、建物の構造や老朽化の程度、接道状況などを細かく確認することが大切です。
特に、重機が進入しづらい狭い道路や、隣地との距離が極端に近い場合は、手作業解体が増えて費用相場の数倍になる事例も報告されています。
また、見積もり依頼の際には、残置物の量、アスベスト調査の有無、庭木やブロック塀、コンクリート土間の扱いなど、工事範囲をできるだけ具体的に伝えることが重要です。
こうした情報共有を行うことで、後からの追加請求リスクを下げ、複数見積もりの内容も比較しやすくなります。
さらに、空き家対策の一環として、多くの自治体が老朽空き家の解体費用を補助する制度や、除却後の固定資産税を一定期間軽減する制度を設けています。
国土交通省などから交付される財源を活用し、市区町村が「空き家解体補助金」「除却費補助金」などの名称で支援している例があり、補助率や上限額、対象となる空き家の条件は自治体ごとに異なります。
また、一部では特定空き家の解体後に、更地であっても一定期間は固定資産税の増額を抑える措置を設けている自治体もあります。
そのため、固定資産税対策として解体や売却を検討する際には、対象となる空き家の所在地の自治体窓口や公式資料で最新の補助金・税制優遇の内容と申請手続きを確認しておくことが重要です。
| 費用項目 | 内容の例 | 注意すべき追加費用 |
|---|---|---|
| 解体本体工事費 | 建物解体・重機作業 | 狭小地での手壊し増額 |
| 残置物撤去費 | 家具家電・生活用品処分 | 想定外の大量残置物 |
| 付帯工事費 | 庭木伐採・塀撤去 | 地中障害物の撤去費 |
| 諸経費 | 運搬費・処分手数料 | アスベスト対策費用 |
| 公的支援活用 | 解体補助金・減税 | 着工前申請と要件確認 |
固定資産税対策からみた最適な空き家処分ステップ
まずは、空き家を今後何年保有するのかを大まかに想定し、その期間にかかる固定資産税と管理費用を合計してみることが大切です。
次に、解体費用や残置物撤去費用の概算、売却した場合のおおよその価格を同じ期間で並べて比較すると、負担の全体像が具体的に見えてきます。
こうした将来負担の試算には、市区町村が公表している固定資産税額や評価額を基準にする方法が一般的とされています。
そのうえで、「現状維持」「解体」「売却」のどの方向性が家計とリスクの両面で妥当か、家族で話し合いながら整理していくことが重要です。
空き家を売却または解体する前には、相続登記が済んでいるかどうかを必ず確認する必要があります。
登記名義が被相続人のままでは売却契約や解体工事の契約が進められないため、戸籍や遺産分割協議書などを整え、名義を現状に合わせておくことが求められます。
また、土地の境界が不明確な場合は、近隣とのトラブルを避けるため、測量や境界確認を早めに検討しておくと安心です。
さらに、残置物の量が多いと処分費用が増えるため、貴重品や思い出の品を整理しつつ、不要物を段階的に処分しておくことも大切です。
固定資産税対策として空き家の方向性に迷う場合は、税理士や不動産に詳しい専門家、自治体の相談窓口などに早い段階で相談することが有効です。
相談の前には、固定資産税の納税通知書、固定資産税評価額、建物の築年数や構造、概算の解体費用見積もり、将来の利用予定などを整理しておくと、具体的な助言を受けやすくなります。
あわせて、空き家解体に対する補助金や、老朽空き家の除却に対する固定資産税の軽減策など、自治体ごとの制度の有無も確認し、全体の資金計画の中に位置付けて検討することが望ましいです。
岩手県内で検討する際に押さえておきたいこと
岩手県内で空き家の処分を検討する場合、いくつか地域特有の注意点があります。
まず、解体費用の補助制度は自治体ごとに内容が異なります。県内でも、老朽危険空き家の解体に補助金を出している市町村や、除却後の土地について一定期間、固定資産税の増額分を減免している市町村があります。制度の有無や補助率、申請期限は自治体によって差があるため、必ず物件所在地の窓口でご確認ください。着工後の申請では対象外になる制度が多く、順番を間違えると受けられなくなります。
もう一点、盛岡市の郊外エリアや人口減少の進む市町村では、解体して更地にしても買い手がすぐに見つかるとは限りません。「解体すれば売れるはず」と考えて先に解体した結果、更地のまま固定資産税だけが数倍に増え続ける、という状況もあり得ます。
一方で、盛岡市中心部や矢巾町・紫波町、滝沢市など比較的需要のあるエリアでは、状況が変わってきます。同じ岩手県内でも、エリアによって最適な順番は異なるということです。
解体を先にするか、現況のまま売却に出すか。この判断は税金だけでなく、その土地に買い手がつく見込みがあるかによって変わります。迷われる場合は、解体前の段階でご相談いただくことをおすすめします。
| 準備段階 | 主な確認事項 | 相談先の目安 |
|---|---|---|
| 将来負担の試算 | 固定資産税額と管理費 | 自治体窓口・税理士 |
| 登記と境界の整理 | 相続登記と境界状況 | 司法書士・測量士 |
| 処分方法の決定 | 解体費用と売却方針 | 税理士・専門窓口 |
まとめ
固定資産税対策では、まず住宅用地特例や特定空き家のリスクなど基本ルールを正しく理解することが重要です。
そのうえで、現状維持・解体・売却の3パターンを、税負担・管理コスト・将来の手間で比較検討しましょう。
解体や残置物撤去では、見積もり内容と補助金の有無を事前に確認することで、総費用を大きく抑えられる可能性があります。
固定資産税は長期の負担になるため、早めに将来のシミュレーションを行い、専門家に相談しながら最適な処分ステップを整理していくことが安心につながります。
■ 実家や土地の扱いにお悩みの方へ
人口動向を個人で変えることはできませんが、ご自身の不動産をどうするかは今から選べます。「売れるのか分からない」「まず何から手をつければいいのか」という段階からご相談いただけます。岩手県内の空き家・空き地を専門に扱っておりますので、他社で難しいと言われた不動産もお気軽にお問い合わせください。